E-mail contato@realmt.com.br
WhatsApp (66) 9 9639-7092
Valores recebidos habitualmente por trabalhadores a título de auxílio-alimentação, vale-alimentação, vale-refeição, vale-rancho ou auxílio-cesta podem, em determinadas situações, ter reflexos no cálculo da aposentadoria. A possibilidade depende, entre outros fatores, do período em que as parcelas foram recebidas e da forma utilizada pelo empregador para efetuar o pagamento.
O tema ganhou parâmetros mais definidos a partir de entendimentos do Superior Tribunal de Justiça (STJ) e da Turma Nacional de Uniformização (TNU), que analisaram a incidência de contribuições previdenciárias sobre o auxílio-alimentação.
No Tema Repetitivo 1.164, o STJ estabeleceu que há incidência de contribuição previdenciária patronal sobre o auxílio-alimentação pago em dinheiro. O entendimento reconhece a natureza remuneratória da parcela nessa modalidade de pagamento, fazendo com que ela integre a base de cálculo da contribuição previdenciária.
A discussão também foi analisada pela TNU no Tema 244, que estabeleceu critérios diferentes conforme o período em que o auxílio-alimentação foi recebido. Um dos principais marcos para essa diferenciação é 11 de novembro de 2017, data de entrada em vigor da reforma trabalhista promovida pela Lei nº 13.467/2017.
Regras mudam conforme o período de pagamento
Para valores recebidos antes de 11 de novembro de 2017, o entendimento firmado pela TNU admite a integração do auxílio-alimentação à remuneração quando a parcela era paga de forma habitual. Nesse período, a análise alcança pagamentos realizados em dinheiro e também, conforme as circunstâncias previstas no entendimento, por vale, cartão, tíquete-refeição ou outros meios equivalentes.
Nessas hipóteses, os valores podem repercutir na base de incidência das contribuições previdenciárias e, consequentemente, no cálculo da renda mensal inicial do benefício.
A partir da mudança promovida pela reforma trabalhista, o tratamento passou a ser diferente. Desde 11 de novembro de 2017, o auxílio-alimentação pago em dinheiro pode integrar a remuneração para fins previdenciários. Já os valores fornecidos por meio de cartões, tíquetes ou instrumentos semelhantes não possuem, em regra, natureza salarial.
Segundo a advogada Liliam Fanfa Englert, especializada em Direito Previdenciário da CCM Advogados Associados, a forma como a verba foi recebida é um dos elementos que precisam ser verificados antes de avaliar eventual repercussão sobre o benefício.
"Não basta identificar que o trabalhador recebia vale-refeição ou auxílio-alimentação. É necessário verificar quando esses pagamentos ocorreram, de que maneira eram realizados e se os valores que deveriam integrar o salário de contribuição foram efetivamente considerados no cálculo previdenciário", explica Liliam Fanfa Englert.
Entendimento pode repercutir em benefícios já concedidos
Para aposentados que receberam essas parcelas durante a vida profissional, os entendimentos judiciais podem abrir espaço para a análise de eventual revisão do benefício. Isso pode ocorrer quando valores de natureza remuneratória que deveriam integrar os salários de contribuição não foram considerados no cálculo da aposentadoria.
A existência do pagamento, entretanto, não significa automaticamente que haverá aumento no benefício. Além da modalidade e do período de recebimento do auxílio-alimentação, fatores como o histórico contributivo, os salários registrados e a documentação disponível interferem na análise.
Também deve ser considerada a situação dos trabalhadores que já contribuíam pelo teto do Regime Geral de Previdência Social. Nesses casos, a inclusão de uma verba adicional na remuneração pode não produzir aumento no benefício, uma vez que as contribuições já estavam limitadas ao valor máximo previdenciário.
"Cada histórico contributivo apresenta características próprias. Em alguns casos, o reconhecimento da verba pode alterar os salários considerados pelo INSS; em outros, não haverá repercussão financeira, especialmente quando o segurado já contribuía pelo teto", afirma Liliam Fanfa Englert.
Documentos trabalhistas e previdenciários, como contracheques, fichas financeiras, registros de remuneração e informações constantes no Cadastro Nacional de Informações Sociais (CNIS), podem ser relevantes para verificar como os pagamentos foram realizados e registrados.
Os entendimentos do STJ e da TNU, portanto, não estabelecem um aumento automático para aposentados que receberam auxílio-alimentação. Eles definem critérios jurídicos que podem ser utilizados na análise individual dos benefícios, considerando a legislação aplicável em cada período e a forma como as parcelas foram pagas e consideradas nas contribuições previdenciárias.
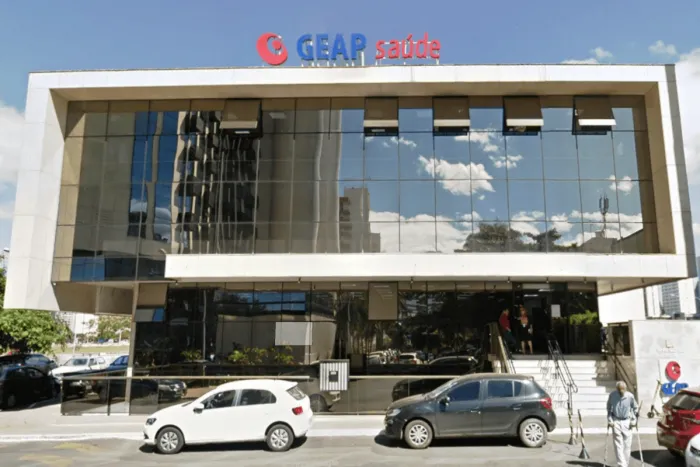 Sociedade Geap amplia rede para mais de 150 mil prestadores no Brasil
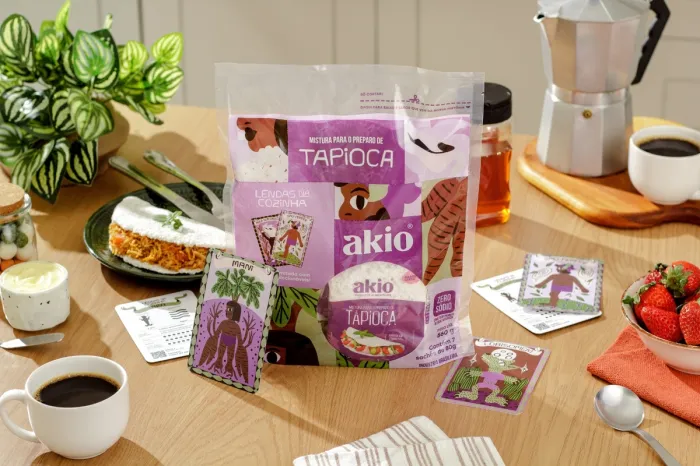 Sociedade Akio leva tapioca e folclore às famílias
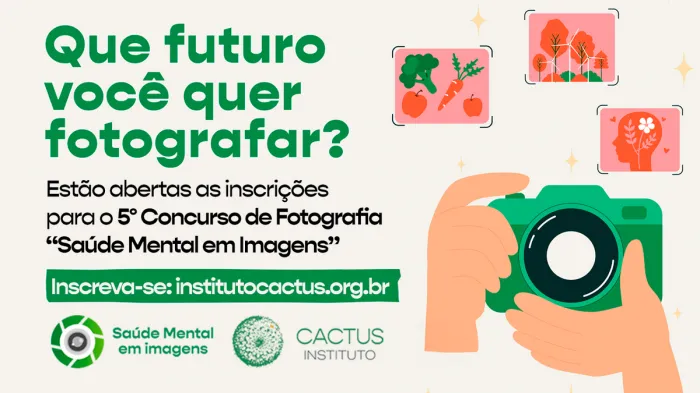 Sociedade Instituto Cactus abre inscrições para concurso de fotografia